Biaya operasional perusahaan adalah seluruh pengeluaran rutin yang dikeluarkan untuk menjalankan aktivitas bisnis sehari-hari — mulai dari gaji karyawan, sewa kantor, listrik, pemasaran, hingga perawatan mesin — tanpa langsung terkait produksi barang atau pembelian aset jangka panjang. Angka ini muncul di laporan laba rugi dan memengaruhi laba bersih yang tersisa setelah perusahaan beroperasi.
Pemilik UMKM di Indonesia kerap mencampuradukkan biaya pribadi dengan pengeluaran kantor. Akibatnya margin terlihat tipis padahal omzet sebenarnya sehat. Memisahkan pos biaya operasional dari harga pokok penjualan (HPP) adalah langkah pertama agar keputusan harga dan efisiensi tidak salah arah.
Pencarian frasa seperti “biaya operasional apa saja” dan “cara menghitung biaya operasional” menunjukkan kebutuhan yang sama: pemilik usaha ingin tahu pos mana yang masuk OPEX, bagaimana menghitungnya, dan bagaimana angka itu tampil di laporan resmi.
Highlight
Biaya Operasional Perusahaan
- Biaya operasional (OPEX) = pengeluaran rutin menjalankan bisnis, bukan beli aset tetap.
- Komponen umum: gaji, sewa, utilitas, pemasaran, transportasi, dan administrasi.
- Rasio biaya operasional = total OPEX ÷ pendapatan × 100% — indikator efisiensi.
- OPEX tercatat di laporan laba rugi, di bawah laba kotor dan di atas laba operasional.
Apa Itu Biaya Operasional Perusahaan
Dalam akuntansi, istilah ini sering disingkat OPEX (operating expenditure). Pengeluaran operasional berbeda dari CAPEX (capital expenditure) yang digunakan membeli aset tetap seperti tanah, bangunan, atau mesin produksi. OPEX mengurangi laba pada periode yang sama saat biaya terjadi; CAPEX dicatat sebagai aset lalu disusutkan selama beberapa tahun.
Menurut kami, pemahaman ini krusial bagi direktur yang baru naik dari posisi sales. Omzet besar tidak otomatis berarti bisnis untung — bila OPEX membengkak tanpa kontrol, laba operasional bisa hilang diam-diam.
Istilah biaya operasional adalah pengeluaran yang diperlukan agar roda bisnis terus berputar — bukan untuk membeli aset produktif jangka panjang. Gaji tim marketing, tagihan listrik kantor, dan biaya perjalanan dinas masuk kategori ini. Pembelian mesin cetak baru untuk pabrik? Itu CAPEX, bukan OPEX.
Perbedaan OPEX, HPP, dan Biaya Modal
Tiga kelompok pengeluaran ini sering tertukar di pembukuan sederhana. Padahal masing-masing punya pos berbeda di laporan keuangan.
| Jenis Biaya | Contoh | Posisi di Laporan |
|---|---|---|
| Harga Pokok Penjualan (HPP) | Bahan baku, upah langsung produksi, kemasan produk | Langsung mengurangi pendapatan → laba kotor |
| Biaya Operasional (OPEX) | Gaji admin, sewa, listrik kantor, iklan, ATK | Di bawah laba kotor → laba operasional |
| Biaya Modal (CAPEX) | Beli kendaraan operasional, renovasi gedung, server | Neraca (aset) + beban penyusutan di laba rugi |
Namun batas antara OPEX dan HPP tidak selalu tajam. Gaji supervisor pabrik bisa masuk HPP bila langsung mengawasi lini produksi, atau OPEX bila tugasnya lebih administratif. Konsistensi kebijakan akuntansi internal lebih penting daripada debat teknis satu pos saja.
Biaya Operasional Tetap vs Variabel
OPEX dibagi dua berdasarkan perilaku terhadap volume penjualan. Biaya tetap — sewa kantor, gaji staf permanen, asuransi — tidak berubah meski omzet turun 20%. Biaya variabel — komisi sales, ongkos kirim per order, bahan habis pakai kantor — naik seiring transaksi.
Pemahaman ini membantu perencanaan arus kas. Perusahaan dengan OPEX tetap tinggi punya operating leverage besar: sedikit kenaikan omzet bisa melonjakkan laba, tapi penurunan omzet cepat menggerus margin. Startup SaaS dengan gaji engineer tetap dan server variabel adalah contoh klasik pola ini.
Komponen Biaya Operasional Perusahaan
Pertanyaan “biaya operasional apa saja” muncul karena setiap industri punya pola pengeluaran berbeda. Berikut kerangka umum yang bisa Anda sesuaikan:
| Kategori | Contoh Pos Pengeluaran |
|---|---|
| Personalia | Gaji, tunjangan, THR, BPJS, pelatihan karyawan |
| Fasilitas | Sewa kantor/gudang, listrik, air, internet, keamanan |
| Pemasaran & penjualan | Iklan digital, endorse, komisi sales, sample produk |
| Transportasi & distribusi | Bensin armada, tol, kurir, biaya pengiriman |
| Administrasi & umum | ATK, legal, audit, software akuntansi, langganan cloud |
| Pemeliharaan | Service mesin, perbaikan gedung, maintenance website |
Pos digital — hosting, domain, langganan SaaS — kini masuk OPEX rutin bagi banyak perusahaan. Topik terkait pengelolaan aset digital kerap dibahas di blog Devizc untuk pembaca yang ingin memahami biaya infrastruktur online.
Saat menyusun daftar pos, tanyakan pada setiap pengeluaran: “Apakah ini diperlukan agar bisnis tetap berjalan bulan ini?” Bila jawabannya ya dan bukan langsung terkait produksi barang, kemungkinan besar pos itu OPEX. Kebiasaan bertanya ini mengurangi salah klasifikasi di awal tahun buku.
Cara Menghitung Biaya Operasional
Langkah paling sederhana: jumlahkan seluruh pengeluaran operasional dalam satu periode (bulan atau tahun). Pastikan HPP dan pembelian aset tetap tidak ikut terhitung.
Rumus total biaya operasional:
Total OPEX = Gaji & tunjangan + Sewa + Utilitas + Pemasaran + Transportasi + Administrasi + Pemeliharaan + pos operasional lainnya
Untuk mengukur efisiensi, gunakan rasio biaya operasional (Operating Expense Ratio):
Rasio OPEX = (Total Biaya Operasional ÷ Total Pendapatan) × 100%
Angka rasio berguna membandingkan performa antar-bulan atau antar-cabang. Retail dengan rasio 25% punya ruang laba berbeda dari manufaktur di angka yang sama — jadi bandingkan dengan riwayat internal Anda, bukan angka generik dari internet.
Contoh Perhitungan Sederhana
Toko retail dengan pendapatan bulanan Rp 800 juta mencatat: gaji Rp 120 juta, sewa Rp 40 juta, listrik dan air Rp 8 juta, pemasaran Rp 25 juta, transportasi Rp 12 juta, administrasi Rp 5 juta. Total OPEX = Rp 210 juta. Rasio = 210 ÷ 800 × 100% = 26,25%. Sisa sebelum HPP dan pajak penghasilan perusahaan menunjukkan ruang laba operasional toko itu.
Indikator Lain Selain Rasio OPEX
Rasio OPEX terhadap pendapatan bukan satu-satunya tolok ukur. Manajemen juga memantau:
- Beban operasional per karyawan — total OPEX ÷ jumlah headcount
- Beban pemasaran per akuisisi — biaya iklan ÷ jumlah pelanggan baru
- Biaya administrasi per transaksi — beban umum ÷ jumlah invoice
Indikator ini berguna mendeteksi inefisiensi tersembunyi. Rasio OPEX keseluruhan masih 28%, tapi biaya admin per transaksi naik dua kali lipat — artinya ada masalah di proses back office, bukan di penjualan.
Biaya Operasional dalam Laporan Keuangan
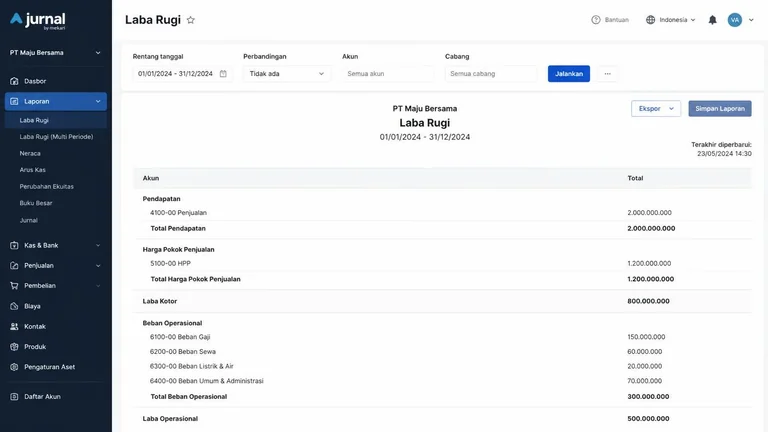
Di laporan laba rugi, OPEX tercatat setelah pendapatan dan HPP. Urutan standar: Pendapatan → HPP → Laba Kotor → Beban Operasional → Laba Operasional → Beban lain (bunga, pajak) → Laba Bersih.
Standar akuntansi Indonesia mengatur pengakuan dan penyajian beban melalui Standar Akuntansi Keuangan. Rujukan kerangka pelaporan bisa dibaca di portal Ikatan Akuntan Indonesia. Untuk aspek perpajakan — mana beban yang boleh dikurangkan dari penghasilan kena pajak — cek pedoman di Direktorat Jenderal Pajak.
Laba operasional yang sehat memberi sinyal bahwa model bisnis inti berjalan baik sebelum memperhitungkan biaya bunga utang atau pajak penghasilan badan.
OPEX di Laporan Arus Kas
Di laporan laba rugi, beban operasional mengurangi laba secara akuntansi. Di laporan arus kas, pengeluaran operasional tercermin di bagian arus kas dari aktivitas operasi — kapan uang benar-benar keluar, bukan kapan tagihan dicatat.
Selisih antara laba akuntansi dan arus kas operasi sering muncul karena piutang, utang, dan persediaan. Perusahaan bisa untung di laporan laba rugi tetapi kekurangan kas karena pelanggan belum bayar. Memantau keduanya — laba operasional dan arus kas operasi — memberi gambaran kesehatan finansial yang lebih utuh.
Contoh Biaya Operasional per Jenis Usaha
Perusahaan dagang: sewa toko, gaji kasir, display, promosi marketplace, ongkos kirim ke pelanggan. HPP terpisah untuk barang yang dijual.
Perusahaan manufaktur: gaji bagian QC dan gudang, listrik pabrik (bagian non-produksi), perawatan mesin, biaya sertifikasi. Upah operator lini produksi masuk HPP, bukan OPEX.
Perusahaan jasa: gaji konsultan, lisensi software, biaya meeting klien, marketing personal brand. Bila jasa Anda berbasis website, pos maintenance dan hosting ikut masuk beban operasional — topik yang pernah kami bahas lewat artikel layanan website maintenance di situs ini.
Restoran dan F&B: gaji pelayan, gas, sewa ruko, marketing media sosial, laundry seragam. Bahan makanan masuk HPP; sewa dan gaji front office masuk OPEX.
OPEX dan Perpajakan Perusahaan
Di Indonesia, beban operasional yang bersifat wajar dan didukung bukti transaksi umumnya dapat dikurangkan dari penghasilan kena pajak badan — asal bukan untuk tujuan pribadi pemilik. Gaji karyawan, sewa kantor, dan biaya pemasaran termasuk kategori ini.
Namun ada pengecualian yang perlu diperhatikan: sumbangan tanpa dasar yang jelas, biaya kenikmatan berlebihan, atau pengeluaran yang tidak ada kaitannya dengan usaha bisa ditolak pemeriksa pajak. Simpan faktur, kwitansi, dan kontrak kerja sebagai bukti audit.
Untuk perusahaan yang baru berdiri, konsultasi singkat dengan konsultan pajak terdaftar lebih murah daripada memperbaiki SPT tahunan yang salah klasifikasi beban.
Penyusunan Anggaran Biaya Operasional
Anggaran OPEX tahunan dimulai dari proyeksi pendapatan, lalu dialokasikan per departemen. Pola umum di korporat menengah:
- Review historis 12 bulan — pos mana yang konsisten naik
- Proyeksikan inflasi pada sewa, listrik, dan gaji minimum regional
- Alokasikan buffer 5–10% untuk pos tak terduga (perbaikan darurat, denda)
- Setujui anggaran per kuartal, bukan hanya sekali di awal tahun
UMKM dengan tim kecil bisa memakai spreadsheet sederhana — satu tab per bulan, satu kolom per kategori. Yang krusial bukan software mahal, melainkan kebiasaan input mingguan agar angka tidak menumpuk di akhir bulan.
Revisi anggaran tengah tahun wajar bila kondisi pasar berubah drastis. Anggaran yang kaku di tengah krisis sama berbahayanya dengan tidak punya anggaran sama sekali.
Untuk perusahaan dengan beberapa cabang, alokasi OPEX per lokasi membantu menilai cabang mana yang efisien. Cabang dengan omzet 30% dari total tetapi menyerap 45% beban operasional layak diaudit — mungkin sewa terlalu mahal, atau headcount berlebihan dibanding volume transaksi.
Strategi Mengontrol Biaya Operasional
Menekan OPEX bukan selalu tentang memotong gaji. Empat pendekatan yang lebih berkelanjutan:
- Zero-based budgeting — setiap periode, setiap pos diminta justifikasi ulang, bukan otomatis naik dari tahun lalu
- Outsource selektif — fungsi non-inti (cleaning, payroll, IT support) diserahkan vendor bila lebih murah dari tim internal
- Negosiasi ulang kontrak — sewa, asuransi, langganan software direview tiap tahun
- Digitalisasi proses — otomasi invoicing dan absensi mengurangi jam kerja admin manual
Trade-off yang perlu diakui: pemotongan OPEX agresif bisa merusak kualitas layanan. Mengurangi budget pemasaran 50% tanpa mengukur dampaknya ke pipeline penjualan adalah keputusan berisiko — bukan efisiensi.
Kapan Menaikkan, Bukan Menekan OPEX
Tidak semua kenaikan OPEX buruk. Rekrutmen sales baru, upgrade software akuntansi, atau pelatihan tim customer service adalah investasi operasional yang bisa menaikkan pendapatan jangka menengah. Kuncinya: ukur ROI setiap penambahan beban — berapa omzet atau penghematan waktu yang dihasilkan dalam 6–12 bulan.
Perusahaan yang terlalu gemas memotong OPEX sering kehilangan talenta terbaik atau kualitas layanan. Margin tinggi sementara dengan NPS pelanggan yang jatuh bukan kemenangan berkelanjutan.
Studi Kasus: Audit OPEX UMKM Distributor di Depok
Budi, pemilik distributor alat tulis kantor di Depok dengan 12 karyawan, sempat bingung karena omzet naik 18% tahun lalu tetapi laba bersih stagnan. Ia mengira masalahnya di margin jual.
Setelah memisahkan HPP dan OPEX dalam spreadsheet, pola lain muncul. Biaya kirim ke pelanggan naik 40% karena rute tidak dioptimalkan. Langganan software ganda — akuntansi dan inventory terpisah — menambah Rp 4,5 juta per tahun tanpa alasan jelas. Iklan marketplace berjalan otomatis meski ROI-nya negatif tiga bulan berturut-turut.
Budi memutuskan negosiasi ulang kontrak kurir, menggabungkan software, dan mematikan iklan yang tidak terukur. Rasio OPEX turun dari 31% ke 26% dalam dua kuartal. Omzet tidak naik drastis — melainkan laba operasional yang membaik.
Pelajaran dari kasus ini: audit OPEX rutin tiap kuartal lebih efektif daripada menunggu akhir tahun saat semua pos sudah mengeras.
Budi juga mulai membandingkan rasio OPEX antar-bulan dalam satu dashboard sederhana. Pola musiman terlihat jelas: Desember selalu melonjak karena bonus dan promosi akhir tahun. Dengan data itu, ia menyiapkan cadangan kas khusus bulan November — bukan lagi kaget tiap akhir tahun.
Kesalahan Umum dalam Pencatatan Biaya Operasional
Empat pola kesalahan yang sering kami temui saat membantu UMKM merapikan pembukuan:
- Mencampur pengeluaran pribadi pemilik ke beban operasional perusahaan
- Mencatat pembelian laptop sebagai OPEX, bukan aset yang disusutkan
- Tidak memisahkan beban satu kali (one-time) dari beban rutin — distorsi perbandingan bulanan
- Mengabaikan akrual — tagihan listrik bulan ini untuk konsumsi bulan lalu tidak dicatat
Portal Devizc menyajikan topik operasional bisnis dari sudut praktis — termasuk bagaimana pemilik usaha kecil mulai membiasakan pencatatan keuangan tanpa menunggu tim finance besar.
Biaya operasional perusahaan yang tercatat rapi bukan tujuan akhir. Ia jadi dasar untuk menaikkan harga jual dengan data, memutuskan buka cabang baru, atau menahan ekspansi bila rasio OPEX sudah di ambang tidak sehat.
Mulai dari klasifikasi yang benar — pisahkan HPP, OPEX, dan CAPEX — lalu hitung rasio bulanan, bandingkan dengan target internal, dan audit pos yang melonjak tanpa justifikasi. Tiga langkah itu sudah cukup untuk kebanyakan UMKM sebelum mempertimbangkan software BI mahal.
Bila Anda baru mulai mencatat, fokuskan dulu tiga bulan data bersih. Pola pengeluaran baru terbaca setelah ada riwayat — bukan dari satu snapshot bulan tunggal.